新科技賦能科教玩具 2025年值得關注的廠家、品牌與爆款熱帖全解析
隨著STEM教育理念在國內的深入普及,以及AI、物聯網、編程等新技術的下沉,科教玩具已經不再是傳統積木和簡單拼裝模型的代名詞。新一代科技玩具將硬件、軟件與內容生態深度融合,讓孩子在玩耍中自然接觸機械、電子、編程和人工智能。本文從廠家、品牌、圖片表現與熱門帖子四個維度,為你系統梳理當前科教玩具的市場格局。
一、新科技玩具廠家:從代工到自主研發的轉型
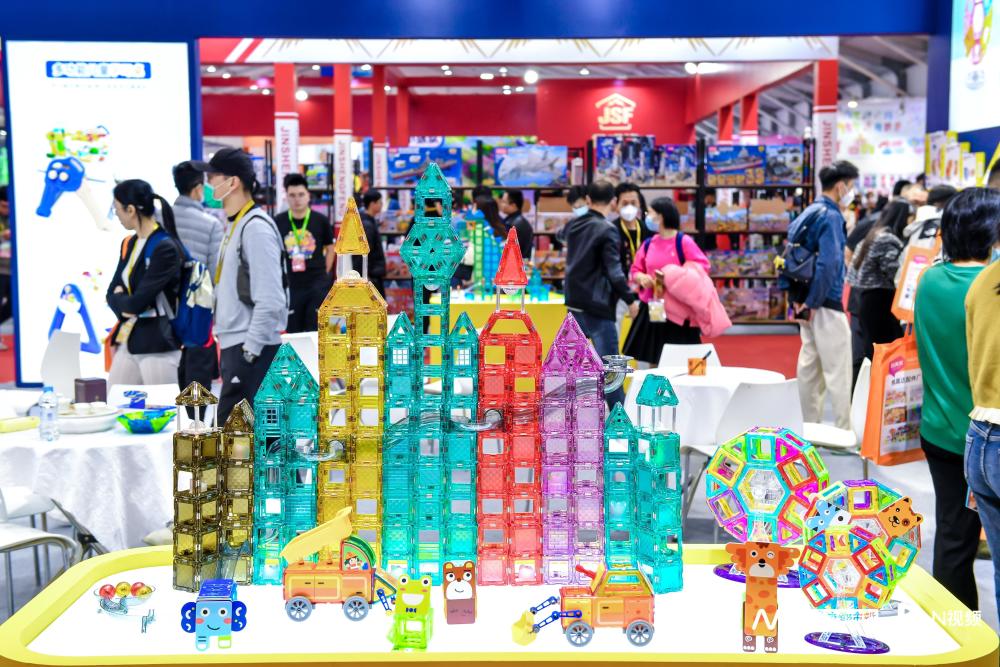
目前國內科教玩具廠家主要集中在廣東澄海、深圳、東莞以及浙江云和、江蘇揚州等地。傳統澄海玩具廠正加速向科技類產品線轉型,典型如邦寶益智、佳奇科技、實豐文化等上市公司,均設有獨立的STEAM產品事業部。深圳則涌現出一批以硬件研發為核心的創新廠家,例如可以科技(ClicBot)、童心制物(Makeblock)背后的供應鏈企業,它們更強調傳感器、舵機、主控板等核心器件的自研。
值得關注的是,部分廠家不再只做OEM,而是與教育機構聯合開發課程包,把玩具、教材、師資培訓打包成解決方案,直接進入學校和教培渠道。這種“硬件+內容+服務”的模式,正在重塑科教玩具廠家的核心競爭力。
二、主流品牌盤點:分層競爭格局已形成
當前科教玩具品牌大致可分為三個梯隊。
第一梯隊是全球化科技教育品牌,代表有樂高教育(LEGO Education)、童心制物(Makeblock)、薄霧(RoboMaster)等。樂高教育的SPIKE Prime和BricQ趣動系列,憑借完整的課程體系和穩定的硬件生態,仍是學校采購的首選。童心制物則以激光切割機、mBot機器人、程小奔等產品覆蓋從入門到競賽的全鏈條。
第二梯隊是國產消費級科技玩具品牌,如小米生態鏈的米家積木、邦寶的“編程機器人”、優必選的Alpha系列、可立寶(ClicBot)模塊化機器人。它們擅長用眾籌和短視頻種草打開市場,價格多在300至2000元之間,兼顧家庭娛樂與輕學習。
第三梯隊是垂直細分品牌,聚焦科學實驗、電子拼裝、天文觀測等單一品類,例如電學小子、科學罐頭、北斗智能地球儀等。這些品牌體量不大,但在特定品類中擁有高復購率和忠實粉絲。
三、圖片與視覺呈現:科技感與可玩性必須同框
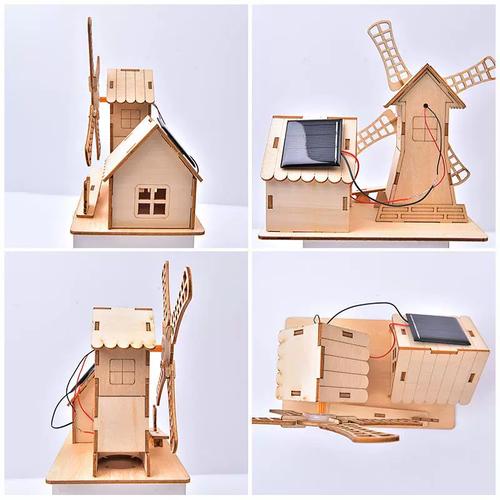
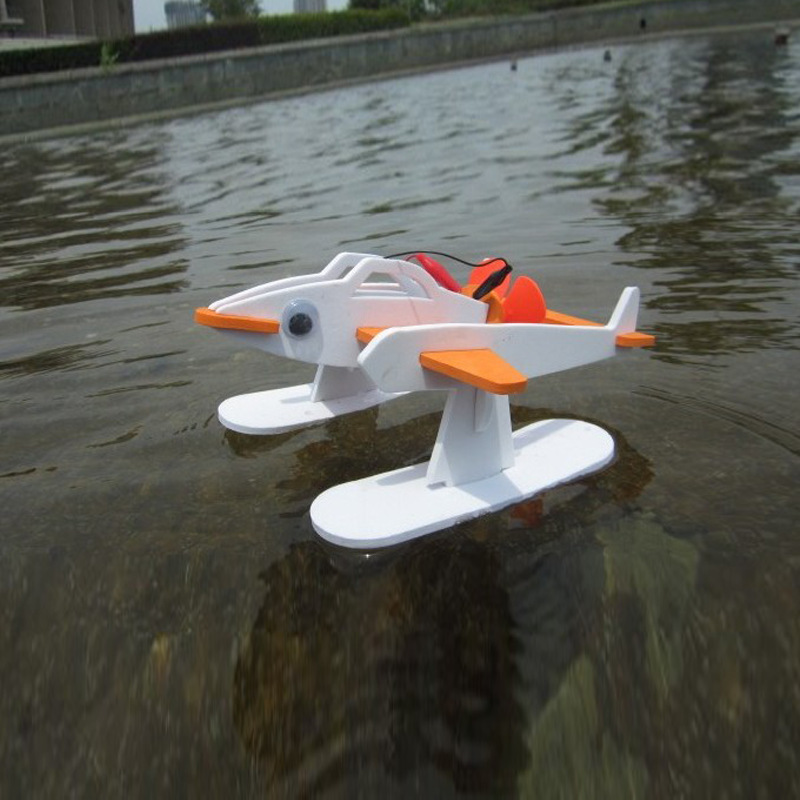
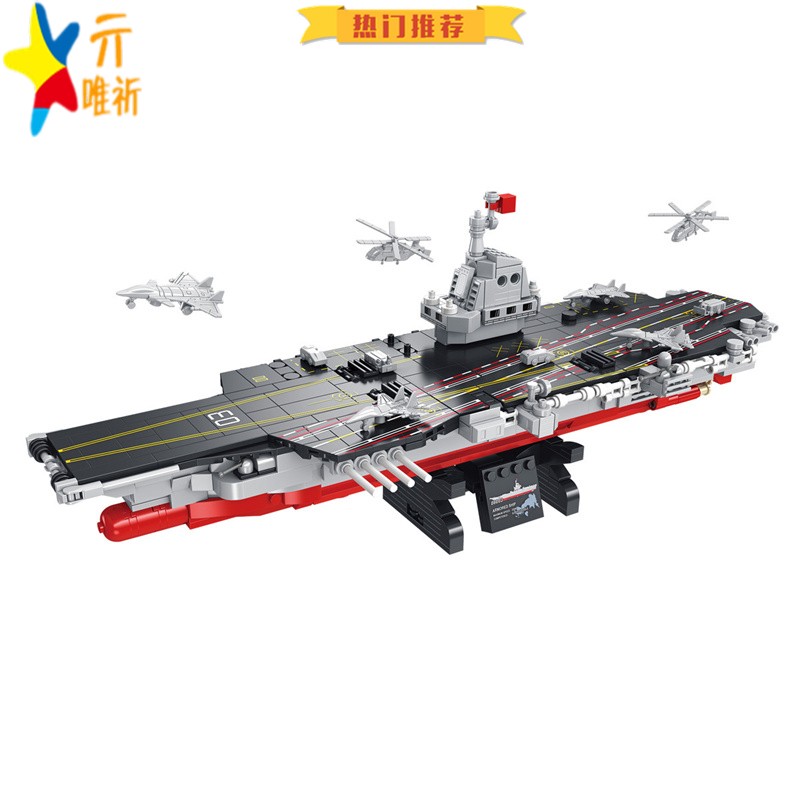
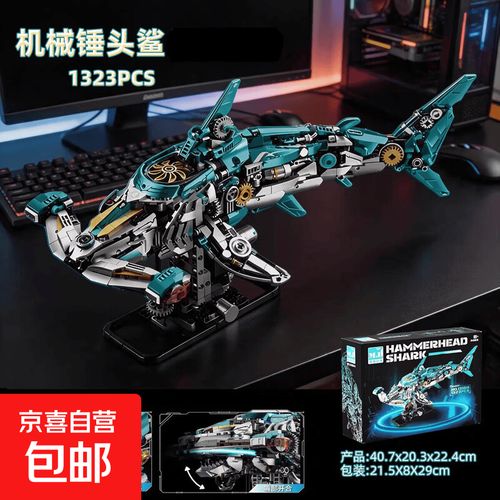
在電商和社媒傳播中,科教玩具的圖片直接決定點擊率。觀察天貓、京東及抖音的商品主圖,高轉化率的圖片通常具備三個特征:一是動態感,比如機器人正在運動、機械臂抓取物品的瞬間;二是屏幕交互,展示編程界面或APP控制畫面,暗示“這不是普通玩具”;三是場景化,孩子與家長共同操作,或在書桌、客廳真實環境里玩耍,降低“教具感”。
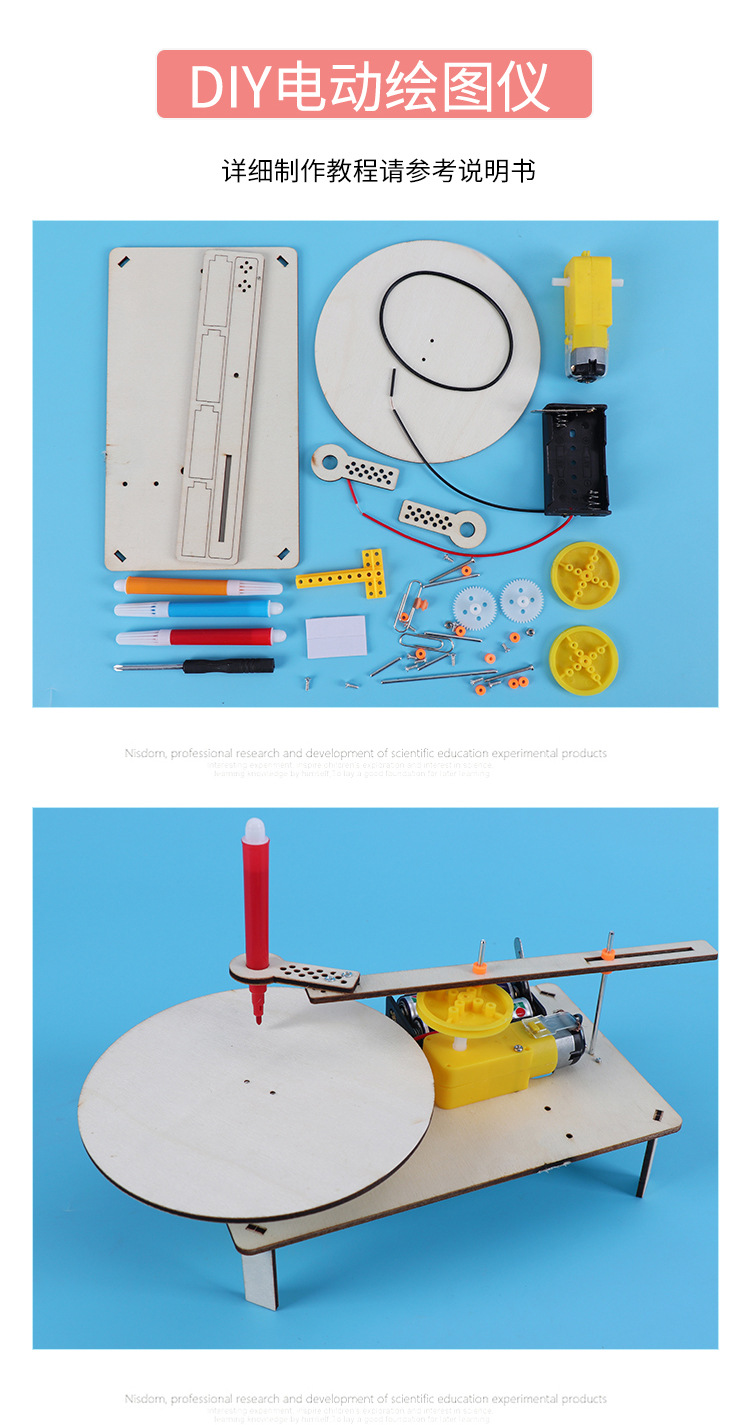
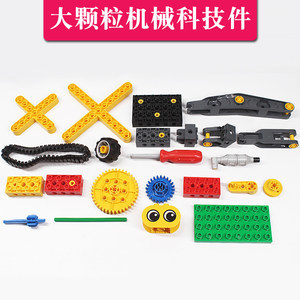
不少廠家還會推出 Exploded View(爆炸圖)和功能分解圖,把傳感器、電機、主板等核心部件可視化,滿足家長對“科技含量”的評估需求。在小紅書和抖音,帶有“開箱”“實測”“翻車”標簽的實拍圖與短視頻,往往比精修廣告圖更容易引發互動。
四、熱帖風向:家長最關心什么
梳理知乎、小紅書、抖音和B站的熱門帖子,可以發現科教玩具的討論集中在幾個高頻話題。
第一類是“避坑指南”。例如“花兩千買的編程機器人,孩子三天就吃灰”這類標題極易引發共鳴,評論區常聚焦于產品難度與孩子年齡不匹配、APP體驗差、課程收費貴等問題。
第二類是“平替測評”。很多家長會對比樂高教育與國產編程積木的兼容性、傳感器精度和課程豐富度,尋找性價比更高的替代方案。相關帖子通常附帶詳細的對比表格和購買鏈接。
第三類是“進階路線圖”。從圖形化編程到Python,從積木搭建到單片機開發,這類長文和視頻合集收藏量極高,反映出家長對系統性學習路徑的強烈需求。
第四類是“親子共創”內容。展示家長和孩子一起改裝、參賽、解決實際問題的過程,這類真實故事最容易形成品牌口碑傳播。
五、趨勢與建議
科教玩具正在從“單一產品”走向“生態競爭”,廠家需要同時具備硬件研發、課程設計和社群運營能力。對消費者而言,選擇時不必盲目追求高價或進口品牌,而應關注三點:孩子當前的能力起點、產品是否有持續的課程與社區支持、以及是否留有足夠的開放改造空間。適合的科技玩具,應該讓孩子在“玩-學-創”的循環中保持長期興趣,而不是短暫的新鮮感。
如若轉載,請注明出處:http://m.yticc.com.cn/product/42.html
更新時間:2026-11-01 07:32:44